
**摘要**:后台经常有人甩给我一张漂亮的回测曲线:「道道,这套策略年化能到 80%,是不是能躺赚了?」我每次看到都想先泼盆冷水——回测是镜子,不是圣旨。今天道道把量化回测里最容易骗人的 5 个坑,掰开揉碎讲给你听。看完你再回头看看自己的回测,八成会吓出一身冷汗。作者:道道。
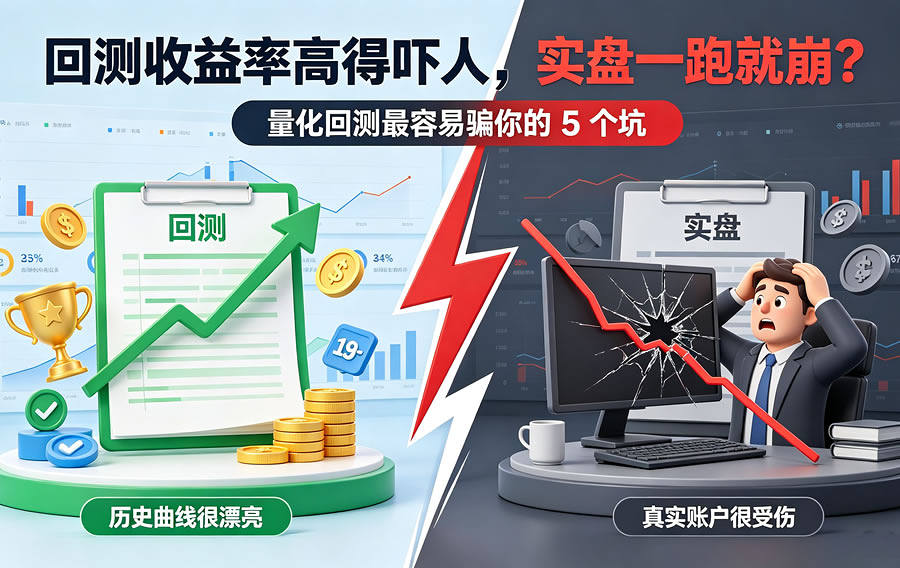
回测收益率高得吓人,实盘一跑就崩?量化回测最容易骗你的 5 个坑
先说句心里话。
做量化这几年,我见过太多「回测封神、实盘翻车」的故事。有人拿着一条近乎 45 度角的回测曲线,兴冲冲跑来问我怎么加杠杆;也有人回测跑得美滋滋,结果实盘第一周就亏得怀疑人生,跑来问我是不是市场针对他。
其实市场没有针对谁。真正出问题的,大概率是那条回测曲线本身,从一开始就在骗你。
今天这篇,我想跟你聊聊量化回测里那些「看不见的坑」。它们不会写在你的代码里,也不会显示在收益曲线上,但每一个都能让你的实盘结果,和回测结果差出十万八千里。
先把话说在前头:回测是帮你看清策略的镜子,不是让你直接照着赚钱的圣旨。 看懂这 5 个坑,你才算真正入门了量化。
一、最大的坑:过拟合——你把历史数据「背」下来了
先讲一个我常打的比方。
回测,本质是在一堆历史行情里,找出一套「当时能赚钱」的规则。问题就出在这个「当时」上。
假设我把过去 10 年的每一天行情都给你看,让你去总结规律,你当然能总结出一堆「只要这样这样,那天就涨」的规则——因为答案都摆在眼前了。可问题是,你总结出来的这些规则,只是把历史「背」了下来,而不是真正「理解」了市场。
这就是过拟合。翻译成人话就是:你的策略对过去的数据拟合得太完美了,完美到一遇到没见过的新行情,就彻底失灵。
怎么判断自己是不是过拟合了?给你三个粗暴的体检标准:
1. 参数太多:一个策略动辄十几个参数,还每个都要「精调」到最佳,基本就是过拟合的重灾区。
2. 回测好得不像真的:年化几十个点、回撤还几乎为零,这种曲线看着爽,实盘基本见光死。
3. 换一段数据就不行:把回测区间往前推半年,或换一个相近品种,收益立刻垮掉——这说明它只对某一段历史「有效」。
记住一句话:一条漂亮到不真实的回测曲线,往往不是在证明策略多厉害,而是在暴露它有多脆弱。
二、未来函数:你的策略「偷看」了答案
第二个坑,专业叫法叫「未来函数」,用大白话说就是——你的代码,不小心用到了「当时还看不到」的信息。
我给你举个最典型的例子。
很多人写回测,喜欢用「当天的收盘价」来生成当天的买入信号,然后假设当天就以这个价格成交了。这看起来没什么问题,但你仔细想想:信号是在收盘那一刻才确定的,可你要在收盘价成交,现实里根本做不到——等你算完信号、下了单,价格早就不在那个位置了。
这就是典型的「偷看未来」。回测里它让你每次都能精准踩点,收益率自然漂亮得不像话,可一上实盘,那些「偷看来的精准」瞬间全没了,结果自然对不上。
类似的坑还有很多,比如用当天的数据去预测当天、用未来的涨跌来给信号「打标签」……这些都是回测「作弊」的常见姿势。
怎么检查?一个简单的心眼:你信号里用的每一个数据,都要问一句「这一刻,我是不是真的已经知道它了?」 凡是用到未来信息的,统统是假信号。
三、幸存者偏差:你看到的都是「活下来的」
第三个坑,特别隐蔽,叫「幸存者偏差」。它指的是——你的回测,只看到了活到今天的那些样本,而那些早就「死掉」的,被悄悄剔掉了。
我举个最直观的例子:你想回测一个「选股策略」,但你用的股票池是「今天的股票列表」。可问题是,今天还在的股票,是经过了十年大浪淘沙、活下来的那批;那些曾经风光无限、后来退市或者跌没的股票,早就被你排除在样本外了。
这样一来,你的回测天然就「偏乐观」——它只统计了赢家的历史,却把输家的惨状完全无视了。 用这样的数据回测出来的收益率,能不虚高吗?
这种偏差在指数、基金、个股的各类回测里都可能出现。看回测结果时,一定要多问一句:「这个样本里,那些消失的、失败的,是不是已经被悄悄剔除了?」 别只看活下来的风光。
四、交易成本与滑点:回测省下的钱,实盘都会找回来
第四个坑,最「朴实」,也最容易被新手忽略——交易成本。
很多新手跑回测,把手续费设成 0,滑点设成 0,觉得「反正就是模拟,先看看大概」。可恰恰是这些「差不多就行」的数字,会狠狠坑你一把。
我给你算笔账。假设你的策略一年交易 200 次,每次双边手续费加滑点按 0.2% 算,一年下来就是 200 × 0.2% = 40% 的成本。你辛辛苦苦回测出来的 30% 年化,可能连手续费都覆盖不了——实盘一跑,直接亏钱。
更别提还有「滑点」这个隐形杀手。回测里你假设永远能按目标价成交,可实盘里当你下大单、或者行情剧烈波动时,实际成交价往往比你想的差得多。你越急、行情越极端,滑点就越大,这部分成本回测里几乎都看不见。
所以我劝每一个朋友:回测的时候,把手续费设得比真实情况略高一点,滑点也留出余地。 宁可回测结果难看一点,也别让实盘的窟窿比你想象的大。
五、样本太短:你拿「一瞬」当「永远」
最后一个坑,是很多人的盲区——回测的时间窗口太短,短到根本说明不了问题。
有些朋友跑回测,就挑最近一年、甚至最近几个月的数据,看到收益率不错,就认定这是套好策略。但你想想,这一小段窗口里,可能恰好赶上了某一波特别顺的行情,你验证的不是策略的能力,而是那波行情的运气。
真正靠谱的回测,要尽量覆盖不同的市场环境——牛市、熊市、震荡市、急跌的极端行情,最好都经历过一遍。只有在一整轮完整的周期里都能站住脚的策略,才值得你认真对待。
一句话总结:回测的样本长度,决定了你对策略的信心能有多足。 拿三五个月的曲线当证据,跟掷骰子没什么两样。
写在最后:回测是「过滤器」,不是「印钞机」
聊到这,你可能有点泄气:那我回测到底还有没有用?
当然有用,而且非常重要。只是你要摆正它的位置——回测的真正价值,不是「证明我能赚」,而是「帮我把烂策略先筛掉」。
一套好策略,往往不是「回测最漂亮」的那个,而是「回测里各种坑都被考虑进去之后,依然还站得住」的那个。你愿意为它多花一点心思去查参数、查未来函数、查成本、查样本长度,它才更有可能在实盘里给你靠谱的表现。
做量化这条路,我见过太多人栽在「把回测当圣旨」上。今天这篇,就是想把这几根钉子,提前替你拔掉。
多一分对回测的敬畏,实盘就少一分翻车的风险。 这句话,值得你刻在工位上。
常见问题 FAQ
问:为什么回测收益高实盘却崩?
答:因为回测容易过拟合、忽略交易成本和滑点、未考虑实盘执行差异,回测是镜子不是圣旨。
问:量化回测最骗人的坑有哪些?
答:常见坑包括:过拟合历史、忽略手续费滑点、幸存者偏差、未来函数、未考虑资金容量和风险。
问:怎么看回测结果才靠谱?
答:要看样本外表现、扣掉成本和滑点、考虑最差回撤,多角度验证,不能只看漂亮曲线。
关于这套知识库,也想让你知道
这篇文章拆解了量化回测最容易骗你的 5 个坑——回测收益高得吓人,实盘一跑就崩。道道量化知识库提醒你,先学会识别回测陷阱再谈实盘。
我们用最简洁、最亲民的方式,帮普通投资者建立起属于自己的个人风控体系——把高深的量化逻辑和风控方法,拆解成听得懂、用得上、能反复检验的实用内容。
我们不造神,不卖梦,只做一件事:用数据和逻辑说话,帮你把投资这件难事,做得更理性一点。
这篇文章,你可能还想问
点击下方问题,右下角的「道道量化助手」会直接为你解答(由道道量化知识库回答):
登录后即可解锁更多免费提问次数;加入 VIP 会员,可无限次使用道道量化助手知识库,并免费查看付费内容、下载付费的文档、方案与工具。
**免责声明**:本文由「道道量化·1848」原创,作者:道道,仅供学习参考,不构成投资建议。市场有风险,投资需谨慎。欢迎转载,请保留原文并注明出处。
**更多量化干货、策略复盘和实操资料,请搜索「道道量化」,或访问官网看看。**

评论0